
1. Brak kontroli nad pieniędzmi
Jeśli na koniec miesiąca zastanawiasz się, gdzie zniknęły pieniądze, to zwykle nie chodzi o zarobki, tylko o brak kontroli. Bez budżetu działasz na wyczucie. Pieniądze rozchodzą się małymi krokami, a każdy wydatek wygląda niewinnie. Problem widzisz dopiero przy stanie konta. Masz poczucie, że wszystko robisz normalnie, a mimo to, pieniędzy brakuje.
To dlatego, że nie widzisz całości.
Pamięć pomija drobne wydatki, które robią największą różnicę. Dlatego budżet ma sens. Nie po to, żeby komplikować życie, tylko żeby je uprościć, pokazując, ile wydajesz i na co. Dzięki temu przestajesz zgadywać i zaczynasz rozumieć, co się dzieje z Twoimi pieniędzmi.
Płacisz rachunki, robisz zakupy, tankujesz samochód. Każdy wydatek jest uzasadniony. Gdy pieniędzy jest mniej niż się spodziewałeś, zaczynasz ograniczać wydatki.
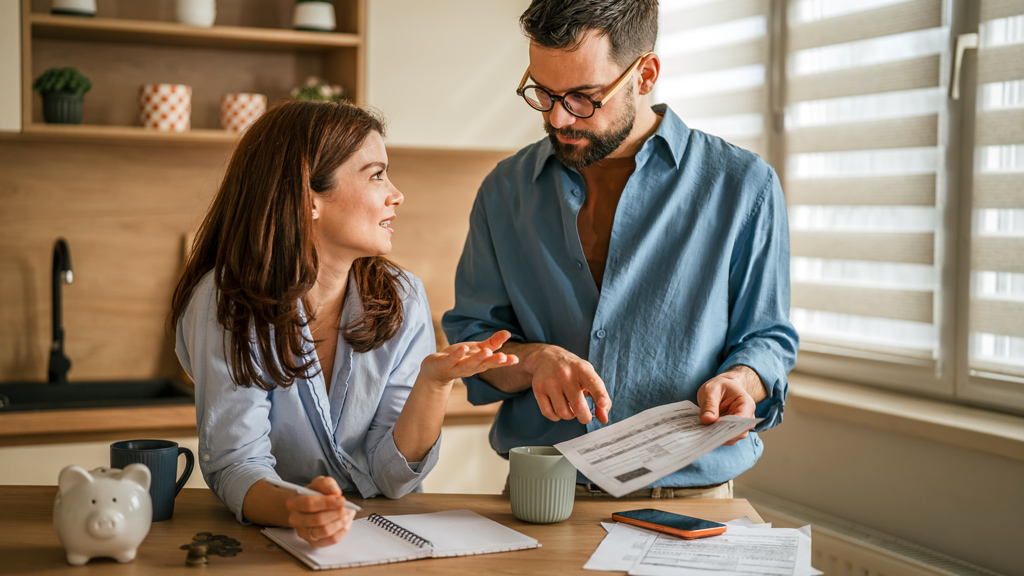
Przejrzyj historię konta z ostatnich kilku tygodni. Bez analizowania i bez oceniania. Po prostu zobacz, gdzie naprawdę trafiają twoje pieniądze.
2. Trudność w odkładaniu pieniędzy
Masz stałą pracę i wpływy. Opłacasz rachunki, kredyt, robisz zakupy. Teoretycznie wszystko się zgadza, a mimo tego, trudno odłożyć choćby niewielką kwotę. To moment, w którym zaczynasz czuć, że coś nie działa.
Budżet wprowadza prostą zmianę – daje ci świadomość.
Widzisz, ile realnie wydajesz i na co. Nie zgadujesz i nie opierasz się na pamięci, która nie jest najlepszym księgowym. Jeśli nie wiesz, ile wydajesz, nie wiesz też, ile możesz odłożyć. Oszczędzanie staje się przypadkowe i jest możliwe „jeśli coś zostanie”. To jednak zdarza się rzadko.
Chcesz odłożyć na rodzinne wakacje, ale co miesiąc pojawia się wydatek, który „zjada” zaplanowaną kwotę.
Określ stałą sumę odkładaną zaraz po wpływie pieniędzy. Dzięki temu oszczędzanie przestanie być przypadkowe.
3. Zakupy pod wpływem chwili
Wydajesz pieniądze na rzeczy, których nie planowałeś. Promocje i szybkie decyzje sprawiają, że trudno ocenić realne potrzeby. Kiedy je znasz, zmienia się sposób podejmowania decyzji. Nie kupujesz już „bo jest okazja”, tylko zastanawiasz się, czy jest ci to potrzebne i czy cię na to stać. To nie jest ograniczenie, tylko wybór. W codziennym życiu widać to bardzo wyraźnie. Weekendowe zakupy, drobne przyjemności, wydatki dla dzieci – każdy jest sensowny, ale zebrane razem potrafią zaskoczyć. Budżet pozwala na pełny ogląd sytuacji i odzyskanie kontroli.
Jedziesz po kilka rzeczy, a wracasz z pełnym koszykiem. Z pewnością paragon jest wyższy niż zakładałeś.
Daj sobie jeden dzień na decyzję przy większych zakupach. Część z nich okaże się zbędna.
4. Stres związany z pieniędzmi
Niepewność finansowa męczy. Brak kontroli nad pieniędzmi generuje napięcie „czy wystarczy do końca miesiąca?”. Budżet porządkuje sytuację. Nie chodzi o to, żeby liczyć każdą złotówkę, tylko żeby poznać mechanizm. To duża różnica. Wtedy masz poczucie, że panujesz nad sytuacją, a nie odwrotnie.
Pojawia się niespodziewany wydatek np. naprawa auta, lekarz, wydatki związane z dziećmi. Pierwsza myśl: „czy nas na to stać?”.
Sprawdzaj swoje finanse regularnie, np. raz w tygodniu. To daje poczucie kontroli.
Budżet daje możliwość planowania. Jeśli wiesz, ile wydajesz, możesz zdecydować, na co chcesz przeznaczyć pieniądze w przyszłości. Bez tej wiedzy wszystko jest przypadkowe.
Chcesz wyjechać z rodziną na urlop. Bez budżetu odkładanie pieniędzy jest raczej życzeniem niż planem. Z budżetem widzisz, ile możesz realnie odłożyć miesięcznie.
Potraktuj budżet jak sprzymierzeńca – aktualizuj go raz w tygodniu. Kilka minut wystarczy, żeby wiedzieć, czy wszystko idzie w dobrym kierunku.
Budżet nie jest tabelką. To narzędzie, które daje ci kontrolę i spokój. Widzisz, co się dzieje z twoimi pieniędzmi i podejmujesz decyzje świadomie.
Nie chodzi o perfekcję ani liczenie każdej złotówki. Chodzi o kierunek. Jeśli wiesz, gdzie jesteś finansowo, łatwiej decydujesz, gdzie chcesz być za rok.
Budżet ma działać dla ciebie, a nie odwrotnie. Ma być prosty i dopasowany do twojego życia.
Jeśli taki będzie, zacznie realnie ułatwiać codzienne decyzje.
Dbaj o finanse – to się opłaca!


